


プロミスのアプリローン。カードレスのローンでお借入
4.51.00K レビュー
アプリの仕様
- バージョン
- 25.2.2
- 更新日
- ライセンス
- Free
- ダウンロード
- 1,000,000+
- 開発者
- SMBCコンシューマーファイナンス株式会社
- カテゴリ
- ファイナンス
- プラットフォーム
- Android, iOS
スクリーンショット
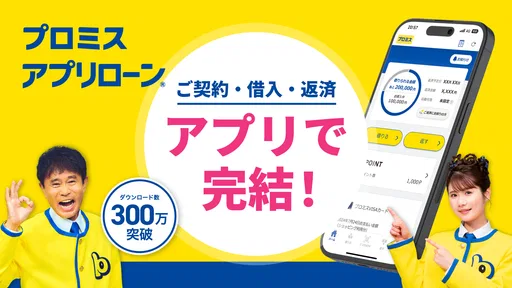
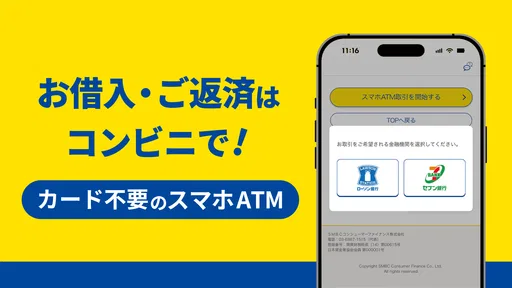
 分析者 AppCompare
お金が急に必要になったとき、カードを持ち歩かずにスマートフォンから手続きを進めたい人向けなのが、プロミスのアプリローンです。私は実際にこのアプリを使うつもりで、申込みから借入、返済を確認するまでの流れを中心に見ました。金融アプリなので、気軽さだけでなく「借りた後にどう管理するか」まで考えて選ぶ必要があります。
このアプリは、SMBCコンシューマーファイナンス株式会社が提供するファイナンス系のアプリです。無料で利用でき、アプリ自体は成人向けの借入サービスをスマートフォンにまとめる役割を持っています。カードレスで進められる点が大きな特徴で、財布の中に専用カードを増やしたくない人には、かなり実用的な選択肢だと感じました。
現在の使い勝手と、カードレスでできること
まず便利なのは、借入のために専用カードを常に持ち歩かなくてよいことです。外出先で急に現金が必要になった場合でも、スマートフォンを中心に手続きを進められます。コンビニのATMを利用できるため、銀行の営業時間に合わせて移動するよりも、生活の中で使える場面は多いでしょう。
たとえば、給料日前に家電の修理費が必要になったものの、手元の現金が足りないケースを考えてみます。私はこうした場面なら、必要額と返済日を先に確認し、アプリで借入可能額を見たうえで、必要最小限だけを借りる使い方をします。アプリがあるからといって上限まで借りるのではなく、目的と返済計画をセットで考えることが重要です。
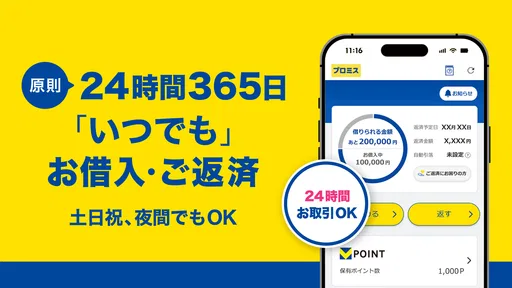
原則として時間を選ばず借入を進められる設計は、急な出費との相性がよい部分です。ただし、スマートフォンが使えない、本人確認や審査の途中で止まる、ATM側の操作に慣れていないといった状況では、カードを使う一般的な方法より手間に感じる可能性があります。カードレスは便利ですが、すべての人にとって常に最短とは限りません。
画面上で借入や返済の状況を確認できる点も、私が評価したいところです。現金だけで管理すると、いついくら借りたかを忘れやすくなります。アプリを家計簿の代わりにすることはできませんが、少なくとも借入残高や返済の意識を持つきっかけにはなります。
一方で、これは支出管理アプリではありません。食費や通信費まで自動で分類して、毎月の予算を提案してくれるタイプを期待すると、目的が違うと感じるはずです。プロミスのアプリローンは、日常の家計全体を整える道具というより、借入に関する操作と確認をスマートフォンに集約する道具です。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
申込み前に確認しておきたいこと
私なら、インストールした直後に借りるのではなく、まず自分の返済可能額を決めます。毎月いくらなら無理なく返せるか、次の給料や固定費を含めて考え、その範囲を超える借入はしないという線引きを作ります。アプリの操作が簡単でも、返済の負担まで軽くなるわけではありません。
本人確認などの手続きでは、入力内容の間違いが後の待ち時間につながります。氏名や住所などを手元の書類と照らし合わせながら入力し、撮影が必要な場面では明るい場所を選ぶのが実用的です。これは派手な機能ではありませんが、申込みを途中でやり直したくない人には大切な準備です。
また、借入可能額と実際に借りる金額を混同しないこともポイントです。画面に大きな利用可能枠が表示されても、それを使い切る必要はありません。私は、必要な支払いに直接充てられる額だけを借り、余った分を別の買い物に回さない運用をおすすめします。
現在のバージョンから見える進化
現在のバージョンは25.2.2で、アプリの公開日は2013年2月21日です。長く提供されてきたサービスが、カードレス利用やスマートフォン中心の手続きに対応しながら更新されてきた形です。最低動作環境はAndroid 9なので、比較的新しい端末だけでなく、少し前の端末でも対象になりやすいでしょう。
ここで大切なのは、長く更新されていることと、誰にとっても不具合がないことは別だという点です。金融アプリでは、端末の設定、通信状態、本人確認の状況などが操作結果に影響します。バージョンが新しいからといって、古い端末や特殊な環境で必ず同じように動くとは考えず、利用前に自分の端末で安定して使えるか確認したいところです。
私が今回のバージョンで注目するのは、新機能の派手さよりも、借入と返済を日常のスマートフォン操作に寄せている点です。ローン専用カードを持つ方法から、アプリを入口にする方法へ移ってきたことで、必要なときだけ利用しやすくなりました。その反面、スマートフォンの紛失や機種変更を考えた管理が、以前より重要になっています。
以前から使っている人にとっての変化
すでにプロミスを利用している人なら、カードを持たずに借入を進められることが、日常面での一番大きな変化でしょう。財布を忘れた日でもスマートフォンがあれば対応しやすく、カードを家族に見られたくない人にとっても、持ち物を減らせる利点があります。
ただし、カードを完全に処分するかどうかは慎重に考えたほうがよいです。スマートフォンの充電切れ、故障、通信障害が起きると、アプリ中心の方法は使いにくくなります。私は移行するなら、まず少額の確認操作を行い、ATMでの手順や必要な認証を理解してから、普段の方法を切り替えます。
返済を続けている人には、アプリを「借りるボタン」としてだけでなく、返済確認の習慣にすることをおすすめします。給料日の後など、自分で決めた日に残高と次回返済を確認すれば、借入を放置しにくくなります。通知に頼り切るより、毎月の確認日を生活の予定に組み込むほうが、私は安心できます。
家族や同居人と端末を共有している場合は、アプリを開いたままにしないことも重要です。画面に表示される情報は個人の金融情報なので、端末のロックやアプリ利用後の終了を習慣にしたいところです。これはアプリの便利さとは別に、利用者側で行うべき管理です。
一般的な借入方法との比較
銀行のカードローンと比べると、プロミスのアプリローンは、コンビニATMなどを含むスマートフォン中心の使い方が目立ちます。銀行口座の残高管理や給与受取と一体で借入を考えたい人なら、普段使っている銀行のサービスのほうが確認しやすい場合があります。
クレジットカードのキャッシングと比べるなら、カードを持ち歩かずに操作しやすい点がこのアプリの魅力です。一方、クレジットカードの支払いとまとめて管理したい人には、既存カードのほうが明細を追いやすいかもしれません。どちらが優れているかではなく、借入後の管理をどこに集約したいかで選ぶのが現実的です。
家族や友人から一時的に借りる方法と違い、アプリで完結しやすい反面、返済条件や負担を自分で管理する必要があります。人間関係を避けたいという理由だけで選ぶのではなく、返済まで含めて責任を持てるかを判断してください。私は、返済の見通しが立たない支出なら、このアプリに限らず借入そのものを避けます。
利用時に感じる摩擦と、見落としやすい弱点
カードレスは、カード発行や持ち運びの手間を減らせますが、スマートフォンへの依存を強めます。バッテリー残量、通信環境、端末の買い替え、認証情報の管理がすべて利用体験に関わります。外出先で使う予定があるなら、充電状態とログイン方法を事前に確認しておくと安心です。
もう一つの弱点は、借入の心理的なハードルが下がることです。現金を取りに行くまでの手間が少ないため、「少しだけなら」と繰り返し利用しやすくなります。私はアプリを入れたら、借入目的、金額、返済予定をメモに残す運用をします。操作履歴を見るだけでは、なぜ借りたのかまで思い出せないことがあるからです。
コンビニATMが近くにあっても、利用できる時間帯や手数料など、実際の条件は操作前に確認したい部分です。原則としていつでも借入を進められる点は便利ですが、すべての状況で同じ条件になると決めつけないほうが安全です。急いでいるときほど、確定画面の内容を読み飛ばさないことが大切です。
家計がすでに赤字で、別の借入を返すために新たな借入を考えている人には向きません。アプリが使いやすいほど、問題を先送りしやすくなるためです。その場合は、借入操作より先に固定費の見直しや専門窓口への相談を優先したほうがよいでしょう。
どんな人に合い、どんな人は別の方法がよいか
このアプリが合うのは、急な支払いに備えながら、専用カードを持ちたくない人です。スマートフォンの操作に慣れていて、借入額と返済日を自分で管理できる人なら、カードレスの身軽さを活かせます。コンビニATMを使う生活スタイルの人にも、実際の利用場面が想像しやすいでしょう。
反対に、借入のたびに現金を使いすぎてしまう人、返済日を忘れやすい人、スマートフォンの管理が苦手な人には慎重な判断をおすすめします。銀行口座や給与と一緒に支出を管理したいなら、銀行系サービスのほうが見通しを持ちやすい場合があります。
また、長期的な資金不足を埋める目的ではなく、短期の一時的な不足に向いた使い方を考えるべきです。毎月の生活費が恒常的に足りないなら、アプリの便利さでは解決しません。私は「次の収入で無理なく返せるか」を判断基準にし、それが曖昧なら利用を見送ります。
今後見るべきポイント
今後このアプリを使い続ける人が注目したいのは、借入操作の速さだけではありません。返済予定や利用履歴をどれだけ確認しやすいか、機種変更時に迷わず移行できるか、認証やセキュリティの案内が理解しやすいかが、長期利用では重要です。
バージョン更新が続いているため、私は新しい更新があったときに、画面構成や確認手順が変わっていないかを見るようにします。金融アプリでは、以前と同じつもりで進めるより、借入額、返済額、手数料などの表示を毎回確認するほうが安全です。更新は便利さの向上だけでなく、利用者が操作を見直す機会にもなります。
評価は平均4.5で、評価数はおよそ二万件、レビュー数はおよそ千件あります。利用者が多いサービスとして安心材料にはなりますが、評価の高さだけで自分に合うと判断するべきではありません。借入の目的、返済能力、スマートフォンの使い方が合っているかを優先してください。
インストール数は一百万以上で、無料アプリとして導入しやすい規模です。ただし、無料で入手できることと、借入にかかる負担が無料であることは別です。私はダウンロード料金ではなく、契約内容と返済総額を確認してから利用を決めます。
年齢区分は3歳以上と表示されていますが、実際の借入には契約条件や審査など、金融サービスとしての要件があります。年齢表示だけを見て誰でもすぐ借りられると考えないでください。利用できるかどうかより先に、返済計画と契約内容を確認する姿勢が必要です。
私の結論
プロミスのアプリローンは、カードを持たずに借入を管理したい人にとって、使い道がはっきりした金融アプリです。コンビニATMを含む身近な場所で対応しやすく、スマートフォンから手続きを進められるため、急な出費への備えとしては便利だと感じました。
ただし、便利さは借りすぎを防いでくれません。私は、必要額だけを借りる、返済日を自分で確認する、スマートフォンの紛失や充電切れに備えるという三つを守れる人にすすめます。反対に、毎月の赤字を埋めるための利用や、返済計画が曖昧な状態での利用は避けるべきです。
カードレスで身軽に使えることが、このアプリの価値です。その価値を安全に活かすには、借入のしやすさではなく、返済まで含めた管理のしやすさを基準にすること。そこを納得できる人なら、プロミスのアプリローンは、必要なときの選択肢として検討しやすいアプリです。
メリット
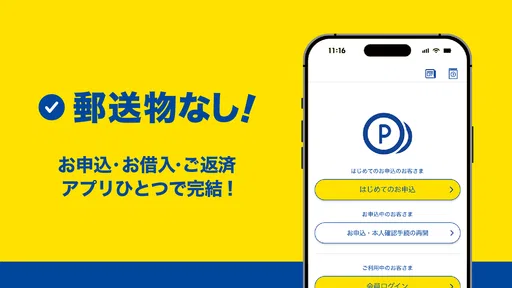
- カード不要で、スマホだけで借り入れから返済まで完結できる
- 最短即日融資に対応し、急な出費にも利用しやすい
- Webやアプリから24時間申し込み手続きを進められる
- 借入残高や返済日をアプリで確認しやすく管理が簡単
- コンビニATMなどに対応し、必要な時に借り入れやすい
デメリット
- 審査があり、申し込めば必ず借りられるわけではない
- 契約内容によっては高めの金利となり、利息負担に注意が必要
- 借り入れや返済方法によってはATM手数料が発生する
- 返済期間が長引くと、支払う利息の総額が増えやすい
- 安定した収入や本人確認書類など、申し込み条件がある
プロミスのアプリローン。カードレスのローンでお借入に関するよくある質問
プロミスのアプリローンとはどのようなサービスですか?
プロミスのアプリローンは、スマートフォンから申し込みや契約、借り入れ、返済状況の確認などを行えるカードレスのローンサービスです。専用カードを持ち歩かずに利用できる点が特徴で、契約後はスマホATMなどに対応した方法で借り入れできる場合があります。利用条件や対応サービスは公式アプリで必ず確認してください。
申し込みにはどのような条件や書類が必要ですか?
一般的に、年齢や安定した収入などの申し込み条件が設定されており、審査に通過する必要があります。本人確認書類の提出が必要になるほか、借入希望額や他社からの借入状況によっては収入証明書を求められることもあります。必要書類や審査基準は個別に異なるため、申し込み前に公式情報を確認しましょう。
アプリだけで借り入れや返済を完結できますか?
プロミスのアプリローンでは、アプリを使って借り入れの申し込みや契約後の管理、返済手続きなどを進められます。ただし、利用できる借入方法や返済方法は、登録した金融機関、スマホATMの対応状況、メンテナンス時間などによって異なります。事前に対応する銀行やATM、手数料の有無を確認しておくと安心です。
利用中に手数料や利息は発生しますか?
プロミスのアプリローンは、借り入れた金額と利用日数に応じて利息が発生する消費者向けローンです。借入方法や返済方法によってはATM手数料などがかかる場合もあります。無利息期間が適用されるケースでも条件や対象期間が定められているため、契約前に金利、返済総額、手数料、無利息サービスの条件を必ず確認してください。
カードレスで利用する際に注意すべきことはありますか?
カードを持たずに利用できる一方、スマートフォンの紛失や盗難、端末の機種変更、アプリのログイン情報の管理には注意が必要です。第三者に端末を操作されないよう画面ロックや生体認証を設定し、暗証番号や認証情報を他人に伝えないようにしましょう。また、借り過ぎを防ぐため、毎月無理なく返済できる金額かを確認してから利用することが大切です。


